Жилья больше, но оно дороже: что делать с ипотекой
Цены на квадратный метр растут быстрее доходов россиян. Эксперты объяснили, какую роль в этом сыграла массовая льготная ипотека и почему без кредита все равно не обойтись.
15 ноября, 2026, 03:40 1
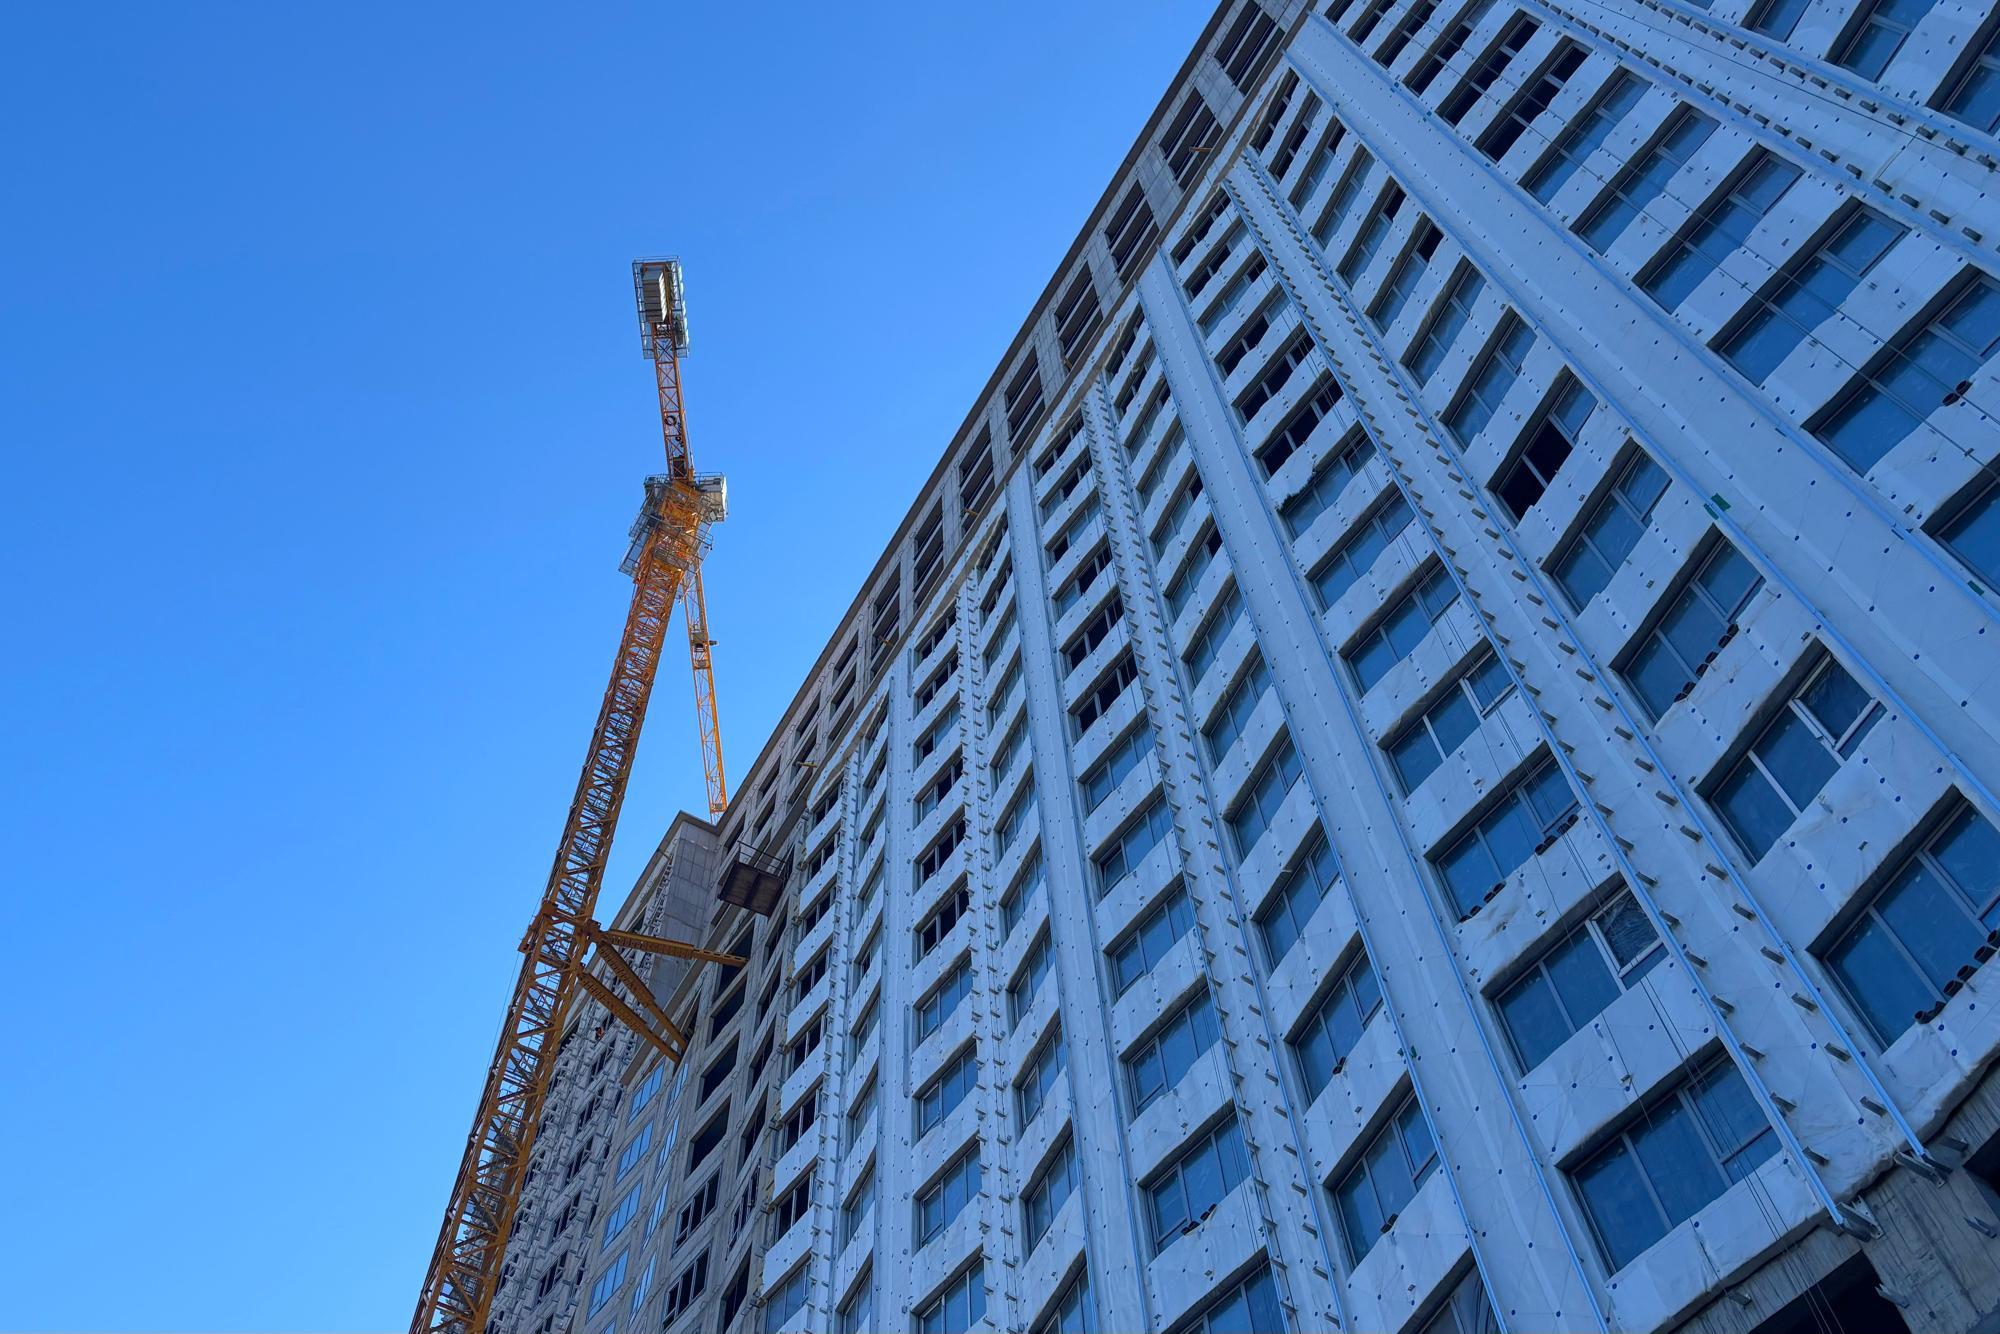

Жилья все больше, и оно все недоступнее
Источник:
Глава Центробанка Эльвира Набиуллина заявила: россиянам нужна не просто ипотека с низким процентом, а жилье, которое можно купить без неподъемного долга. «Доступность жилья зависит не только от процентной ставки, но и от цены квадратного метра и, по сути дела, того объема долга, который людям надо брать», — отметила она.
Тем, кому льготы не достались, приходится особенно тяжело. Они столкнулись и с дорогими рыночными кредитами, и с подорожавшими квартирами. Ежемесячный платеж может казаться терпимым, но общая долговая нагрузка и переплата растут вместе с ценами на продукты, лекарства и услуги — в отличие от доходов.
Застройщики закладывают кредиты в цену
«Когда стоимость квадратного метра растет быстрее, чем доходы населения, льготная ставка лишь расширяет платежеспособный спрос на ограниченное предложение», — говорит директор рынков России и СНГ компании «Фам Пропертис» Валерий Тумин.
Генеральный директор ипотечного брокера INFULL Андрей Креер считает, что массовая льготная ипотека стала особенно проблемной, когда временная мера превратилась в масштабный и почти универсальный механизм поддержки спроса.
«Когда спрос за счет субсидий растет быстрее предложения, застройщики закладывают выгоду от льготы в цену квадратного метра. Низкий процент при завышенной цене может обойтись дороже, чем рыночная ставка на квартиру по справедливой цене», — говорит Креер.
При этом льготная ипотека не была бесполезной: она поддержала спрос, помогла многим семьям решить жилищный вопрос и сохранить активность строительной отрасли. Однако программа стала настолько масштабной, что начала работать не только как социальная поддержка, но и как мощный стимулятор рынка, объясняет Тумин.
По подсчетам Креера, после отказа от массовой льготной ипотеки рост цен замедлился почти вдвое, а доля рыночной ипотеки за год выросла в два раза. Но квартиры от этого не подешевели.
Почему предложение не успело за спросом
Главная проблема — в скорости реакции строительной отрасли. Новые жилые проекты не возникают за несколько месяцев: нужно приобрести землю, получить разрешения, разработать документацию, привлечь финансирование, построить дома и подключить их к инфраструктуре, объясняет Тумин.
«Стройка — отрасль с длинным инвестиционным циклом, и мгновенно увеличить объемы ввода она не может. У девелоперов не было достаточных стимулов снижать цены, пока спрос поддерживался дешевым кредитом», — говорит эксперт.
Президент СРО «Региональная ассоциация оценщиков», профессор НИУ МГСУ Кирилл Кулаков приводит в пример рынок Москвы. До запуска программы госсубсидирования средняя стоимость квадратного метра в столичных новостройках составляла около 178 тыс. рублей. К концу того же года при почти неизменной ключевой ставке цена выросла до 207 тыс. рублей за квадратный метр.
«Льготная ипотека и навес спроса сыграли свою роль в этом процессе», — объясняет Кулаков.
Он обращает внимание и на другой фактор — стоимость заемных средств для самих девелоперов. Современная модель финансирования строительства через эскроу-счета предполагает привлечение банковского финансирования. Чем дороже такие ресурсы, тем выше нагрузка на проект и тем больше затрат закладывается в цену готового жилья.
По оценке Кулакова, в 2026 году в Москве квадратный метр в массовом сегменте достиг примерно 440 тыс. рублей, а в бизнес-классе начинается от 550 тыс. рублей.
Без ипотеки все равно не прожить
«Ипотека — это нормальный финансовый инструмент, если условия ее обслуживания соответствуют реальным доходам граждан», — подчеркивает Кулаков. По его словам, ипотека является обычным финансовым инструментом в разных странах. В США ипотечные кредиты выплачивают около 51,7 млн домохозяйств — примерно 60% домовладельцев. Во Франции доля составляет около 28%, в Германии — около 18%. В России, по оценке эксперта, ипотеку выплачивают 6–7 млн домохозяйств, или примерно 10–11% от общего числа семей.
«Адресные программы вроде семейной ипотеки должны сохраниться, но с четкими условиями и ограниченными объемами», — считает Андрей Креер. С ним согласен Тумин: по его мнению, государству необходимо смещать фокус с массового удешевления кредита на увеличение предложения и сдерживание роста цен. Проще говоря, нужно урезать аппетиты жадных девелоперов. Но могут ли это сделать чиновники? Или опять лишь разведут руками и пожалуются на все плохое против всего хорошего?
Читайте также






















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!